Domain elektro-heizungen.de kaufen?
Wir ziehen mit dem Projekt
elektro-heizungen.de um.
Sind Sie am Kauf der Domain
elektro-heizungen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain elektro-heizungen.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Sobotta, Stefan: Praxis WärmepumpePraxis Wärmepumpe , Technik, Planung, Installation , Sonstige > Auto-Tuning & -Styling , Auflage: 4., überarbeitete und aktualisierte Ausgabe, Erscheinungsjahr: 20220907, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Sobotta, Stefan, Auflage: 22004, Auflage/Ausgabe: 4., überarbeitete und aktualisierte Ausgabe, Seitenzahl/Blattzahl: 364, Keyword: Energieerzeugung; Flächenheizung; Heizbedarf; Kältekreislauf; Photovoltaik; Solarthermie; Umweltwärme; Verdampfer; Wärmepumpenanlage; Erdsonde; Heizkreis; Kältemittel; Verdichter; Wärmequellenanlage; Kühlung; Pufferspeicher; Verflüssiger; Warmwasser, Fachschema: Bau / Baustoff~Baustoff~Bau / Hochbau~Hochbau~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Materialwissenschaft~Mechanik / Thermomechanik~Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Technik / Wärmetechnik~Wärme - Wärmetechnik~Bau / Bauberufe~Bauberuf~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Wärmeübertragungsvorgänge, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 208, Breite: 148, Höhe: 15, Gewicht: 522, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2581506 A5827267, Vorgänger EAN: 9783410272427 9783410233626 9783410200345 9783934595804, Alternatives Format EAN: 9783410309727, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Vitramo Infrarot Heizstrahler VC-EC2000WVitramo Infrarot Heizstrahler VC-EC2000W Hersteller:Vitramo Bezeichnung:Infrarot Heizstrahler Carbon 2000W w. Typ:VC-EC2000W ausführung:Wandstrahler montageart:Aufbau spannung:220..240 V anzahl der heizstufen:6 leistungsstufe aus:ja min....445,66 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter


-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Vitramo Infrarot-Heizstrahler VC-EH2000S, Heizstrahler, SchwarzDer Vitramo VC-EH2000S Infrarot-Heizstrahler ist eine effiziente Heizlösung für Innenräume, die sich durch ihre leistungsstarke Heizleistung von 2000 Watt auszeichnet. Dieser Wandheizstrahler nutzt Infrarottechnologie, um Wärme direkt an Personen und Objekte abzugeben, wodurch eine angenehme und sofortige Wärme erzeugt wird. Mit einem modernen Design aus Aluminium und einer Schutzart von IP65 ist der Heizstrahler sowohl funktional als auch ästhetisch ansprechend. Er ist ideal für verschiedene Anwendungen in Innenräumen und lässt sich nahtlos in bestehende Smart Home Systeme integrieren, einschliesslich Apple HomeKit und Google Assistant. Der Heizstrahler bietet zudem sechs Betriebsstufen, die eine individuelle Anpassung der Heizleistung ermöglichen, und wird mit einem praktischen Montage-Set sowie einer Fernbedienung geliefert. - Energieeffiziente Infrarottechnologie für sofortige Wärme - Sechs einstellbare Betriebsstufen für individuelle Heizbedürfnisse - Kompatibel mit Smart Home Systemen wie Apple HomeKit und Google Assistant - Robuste Bauweise mit IP65 Schutzart für Langlebigkeit - Lieferumfang umfasst Montage-Set und Fernbedienung.406,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
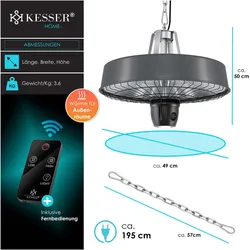
Kesser Deckenheizstrahler Heizpilz Infrarot-Heizstrahler 2500W, Heizstrahler, SchwarzDer KESSER Deckenheizstrahler mit einer Leistung von 2500 Watt bietet eine effiziente und angenehme Wärmequelle für verschiedene Aussenbereiche. Mit drei Heizstufen (1000W, 1500W und 2500W) lässt sich die Temperatur individuell anpassen, um den Bedürfnissen der Nutzer gerecht zu werden. Der Heizstrahler ist spritzwassergeschützt und verfügt über einen robusten Aluminiumschirm, der sowohl Langlebigkeit als auch Sicherheit gewährleistet. Dank der Infrarot-Technologie wird die Wärme direkt an Personen und Objekte abgegeben, anstatt die Luft zu erwärmen, was eine sofortige Wärmeentwicklung ermöglicht. Die mitgelieferte Fernbedienung sorgt für zusätzlichen Komfort, während das sanfte Licht eine gemütliche Atmosphäre schafft. Ideal für den Einsatz im Garten, auf der Terrasse oder in der Garage, ermöglicht dieser Heizstrahler gesellige Zusammenkünfte auch an kühleren Tagen. - 3 Heizstufen für individuelle Wärmeanpassung - Infrarot-Technologie für sofortige Wärmeabgabe - Spritzwassergeschützt für den Aussenbereich - Fernbedienung für einfachen Komfort.144,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sobotta, Stefan: Praxis WärmepumpePraxis Wärmepumpe , Technik, Planung, Installation , Sonstige > Auto-Tuning & -Styling , Auflage: 4., überarbeitete und aktualisierte Ausgabe, Erscheinungsjahr: 20220907, Produktform: Kartoniert, Titel der Reihe: Beuth Praxis##, Autoren: Sobotta, Stefan, Auflage: 22004, Auflage/Ausgabe: 4., überarbeitete und aktualisierte Ausgabe, Seitenzahl/Blattzahl: 364, Keyword: Energieerzeugung; Flächenheizung; Heizbedarf; Kältekreislauf; Photovoltaik; Solarthermie; Umweltwärme; Verdampfer; Wärmepumpenanlage; Erdsonde; Heizkreis; Kältemittel; Verdichter; Wärmequellenanlage; Kühlung; Pufferspeicher; Verflüssiger; Warmwasser, Fachschema: Bau / Baustoff~Baustoff~Bau / Hochbau~Hochbau~Energietechnik / Kraft-Wärme-Kopplung~Kraft-Wärme-Kopplung~Materialwissenschaft~Mechanik / Thermomechanik~Dynamik (physikalisch) / Thermodynamik~Thermodynamik~Wärmelehre / Thermodynamik~Technik / Wärmetechnik~Wärme - Wärmetechnik~Bau / Bauberufe~Bauberuf~Technologie, Fachkategorie: Bauhandwerk~Technologie, allgemein, Warengruppe: HC/Wärme-/Energie-/Kraftwerktechnik, Fachkategorie: Wärmeübertragungsvorgänge, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Beuth Verlag, Verlag: Beuth Verlag, Verlag: Beuth Verlag GmbH, Länge: 208, Breite: 148, Höhe: 15, Gewicht: 522, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2581506 A5827267, Vorgänger EAN: 9783410272427 9783410233626 9783410200345 9783934595804, Alternatives Format EAN: 9783410309727, Herkunftsland: POLEN (PL), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,62,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Vitramo Infrarot Heizstrahler VC-EC2000WVitramo Infrarot Heizstrahler VC-EC2000W Hersteller:Vitramo Bezeichnung:Infrarot Heizstrahler Carbon 2000W w. Typ:VC-EC2000W ausführung:Wandstrahler montageart:Aufbau spannung:220..240 V anzahl der heizstufen:6 leistungsstufe aus:ja min....445,66 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Vitramo Infrarot-Heizstrahler VC-EG2000SAusführung=WandstrahlerMontageart=AufbauSpannung=220..240 VAnzahl der Heizstufen=6Leistungsstufe AUS=jaMin. Heizleistung=660 WMax. Heizleistung=2000 WMin. Montagehöhe=1,8 mMax. Montagehöhe=5 mMontage über Wickeltisch=neinSchutzart (IP)=IP65Höhe=142 mmBreite=798 mmTiefe=216 mmFarbe=schwarzKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein394,08 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Vitramo Infrarot-Heizstrahler VC-EG2000WAusführung=WandstrahlerMontageart=AufbauSpannung=220..240 VAnzahl der Heizstufen=6Leistungsstufe AUS=jaMin. Heizleistung=660 WMax. Heizleistung=2000 WMin. Montagehöhe=1,8 mMax. Montagehöhe=5 mMontage über Wickeltisch=neinSchutzart (IP)=IP65Höhe=142 mmBreite=798 mmTiefe=216 mmFarbe=weißKompatibel mit Apple HomeKit=neinKompatibel mit Google Assistant=neinKompatibel mit Amazon Alexa=neinIFTTT-Unterstützung verfügbar=nein394,08 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.